可以继续在手机上浏览学习
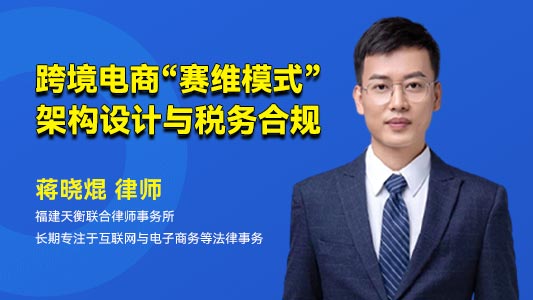
电商行业已从"野蛮生长"步入"强监管"时代。2025年国务院颁布《互联网平台企业涉税信息报送规定》(国务院令第810号),平台须按季度向税务机关全量报送经营者身份与收入信息;金税四期叠加平台数据比对,税务稽查已从"看票"升级为"看链"、从"报送"走向"数据找账"。与此同时,2026年《增值税法》正式施行,出口退(免)税政策合并统一,9810"离境即退税"落地;跨境电商领域,"赛维模式"被纳入大数据重点筛查名单,买单出口整治上升为刑事重灾区,香港离岸架构因CRS信息交换、CFC规则与"受益所有人"认定趋严而"无壳可存"。无论是国内电商还是跨境电商,税务合规已从"选择题"变为"生存题"。作为律师,仅懂法律规则已远远不够,必须打通"财务+税务+法律"的复合视角,才能在主体选择、收入确认、成本扣除、出口退税与资金回流等关键环节,为客户筑起合规防线。
本课程分为两大核心模块,覆盖国内电商与跨境电商全场景税务合规实务:
模块一:电商财务、税务、法律三合一。从"选壳"出发,系统拆解个体工商户与有限责任公司的税负差异与法律风险,详解小规模纳税人和一般纳税人的身份选择;深入收入确认时点与促销场景税务处理,揭示平台数据比对与刷单风险;剖析无票采购、投流费性质争议与"四流一致"证据链;最后解读810号令平台报送新规及小微优惠合规边界。
模块二:跨境电商前端税务合规实务。从五种海关监管代码(0110/9610/9710/9810/1039)入手,详解综试区"无票免税+4%核定征收"政策红利;剖析香港离岸架构的CRS、CFC与转让定价风险及三条合规资金回流路径;深度拆解"赛维模式"与群店模式的税务认定风险及买单出口刑事案例;最后梳理出口退税单证备案、9810离境即退税操作要点,以及欧盟VAT、美国经济联结度与跨境服务代扣代缴等海外税务合规要点。
一、掌握主体选择的法税双维判断:分清"一道税+无限责任"与"两道税+有限责任"的本质差异,学会为客户测算不同主体、不同纳税人身份下的真实税负,在创业第一步就做出最优架构选择。
二、破解收入与成本的合规盲区:厘清增值税、企业所得税、会计准则与平台报送"四套口径",掌握打折满减、买赠、抽奖、好评返现等促销玩法的税务定性,学会用"四流一致"构建完整证据链,从容应对平台数据比对与税务预警。
三、吃透跨境电商前端合规要点:能根据客户实际选对海关监管代码,用足综试区无票免税与核定征收政策,识别香港架构的CRS/CFC风险,在赛维模式整治趋严的背景下为客户设计"一店一主体"的合规群店架构。
四、提升高附加值合规服务能力:从合同条款审查入手,将税务规划前置嵌入采购合同、推广合同与平台协议,掌握出口退税单证备案与海外VAT/销售税合规要点,帮助客户从被动应对稽查转向主动合规布局,显著提升专业壁垒与服务价值。
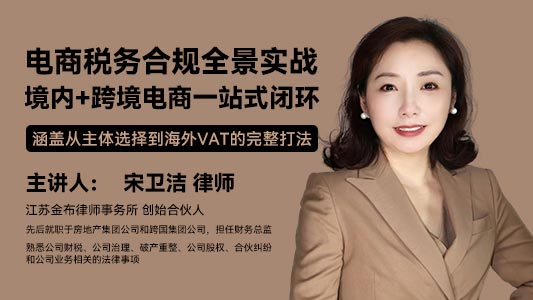
江苏金布律师事务所 创始合伙人
拥有律师执业证、税务师、会计师、房地产估价师、一级建造师、会计评审专家
先后就职于房地产集团公司和跨国集团公司,担任财务总监
熟悉公司财税、公司治理、破产重整、公司股权、合伙纠纷和公司业务相关的法律事项
在企业财税合规、破产重整、公司股权架构设计、合伙纠纷、人力资源等领域积累了丰富实战经验
构建独特的"法律+商业+财务+税务"四维知识体系,拥有一支法商财税一体的专业化团队,以一体化视角解构法律问题
秉持"法律是手段,商业是目的"的服务理念,为客户提供独特价值
一、主体选择与税务身份规划
1、不同主体税负差异与法律风险
(1)个体工商户:一道税与无限责任
(2)有限责任公司:双重征税与有限责任防火墙
(3)同样赚100万,两种主体税负对比测算
(4)小规模纳税人与一般纳税人的选择
(5)律师的三个切入点
2、多主体组合架构设计与合规要点
(1)业务拆分的"合理商业目的"红线
(2)多店铺运营与合并计税风险
(3)跨税区布局:税收洼地的"馅饼"与"陷阱"
(4)律师的两个切入点
二、收入确认与申报合规
1、收入确认时点与促销场景税务处理
(1)增值税、企业所得税与会计准则"三套口径"
(2)平台报送的"第三套口径"与各平台差异
(3)打折满减、买赠、抽奖、好评返现等促销玩法的税务定性
(4)律师切入点:审查促销规则与用户协议
2、平台数据比对风险与刷单防范
(1)申报收入与平台报送差异的四大原因
(2)刷单的双重风险:流水征税与支出不得扣除
(3)律师切入点:建台账、定期对账、查历史
三、成本费用合规与发票管理
1、无票采购与推广费性质争议
(1)无票采购的税前扣除规则与四条破局路径
(2)投流费定性:广告费与业务宣传费15%扣除限额
(3)律师切入点:采购合同与推广合同条款审查
2、"四流一致"与佣金/返现处理
(1)合同流、资金流、发票流、货物流的证据链要求
(2)坑位费、达人佣金、居间费的税前扣除与代扣代缴
(3)销售折扣、销售返利与"回扣"的性质区分
(4)律师切入点:审查平台合同与代扣代缴条款
四、平台合规与数据报送义务
1、810号令新规解读与数据比对机制
(1)谁报、报什么、何时报、不报怎么办
(2)平台报送→系统比对→提示提醒→后续处理的完整链条
2、税收优惠政策与合规方案总结
(1)小规模双减免、小微5%、六税两费减半、个体户个税减半
(2)优惠叠加规则与主体区分
(3)合规门槛:真实业务与"拆主体"偷税风险
一、跨境电商主要模式与监管框架
1、五种海关监管代码:0110/9610/9710/9810/1039
2、综试区政策红利:无票免税+4%核定征收
3、新增值税法对出口退(免)税的影响
4、律师切入点:选对出口模式、评估政策适用性、建立三单匹配
二、境外架构与资金回流合规
1、常见境外架构与风险
(1)纯离岸、资金枢纽、海南+香港"双跳板"三种模式
(2)CRS信息交换、离岸豁免认定、转让定价调整、CFC规则四大风险
(3)挚文集团(陌陌)补税5.479亿元真实案例
2、资金回流路径与合规要点
(1)FDI利润分配、服务费/特许权使用费支付、贸易结算三条正路
(2)外汇与税务"双达标"、跨境关联交易同期资料
三、业务模式合规:赛维模式与群店模式
1、赛维模式与群店模式风险
(1)赛维模式1.0(协议控制/集中报关)到2.0(模拟采购)
(2)店铺主体与收入脱节、出口主体与销售主体不一致、多主体拆分收入三大风险
(3)偷税、退税资格丧失、恶意税收筹划的法律定性
(4)群店模式合规路径:一店一主体、一主体一账户、一账户一单据
2、买单出口整治与实操案例
(1)买单出口在税务、海关、外汇三个维度的违法本质
(2)多部门联网整治趋势
(3)赤水"买单配票"骗税案(主犯获刑十三年)、罗某忠案(获刑十五年、罚金2亿)等刑事案例
(4)9810"离境即退税"要求出口主体与销售主体一致
四、出口退税与税收优惠深入应用
1、出口退税单证备案:报关单、提单、出口发票、收汇水单
2、9810"离境即退税"操作要点:预退税后续核算、台账分开登记
3、研发费用加计扣除与高新技术企业15%所得税红利
五、海外税务合规与跨境服务征税
1、欧盟VAT:"视同供应商"规则、IOSS/OSS一站式申报
2、美国"经济联结度":销售额达标即触发销售税注册义务
3、支付境外平台费用的增值税代扣代缴(6%)
4、境外关联交易定价:独立交易原则与转让定价三类文档


拥有律师执业证、税务师、会计师、房地产估价师、一级建造师、会计评审专家。
先后就职于房地产集团公司和跨国集团公司,担任财务总监熟悉公司财税、公司治理、破产重整、公司股权、合伙纠纷和公司业务相关的法律事项。
在企业财税合规、破产重整、公司股权架构设计、合伙纠纷、人力资源等领域积累了丰富实战经验。
构建独特的“法律+商业+财务+税务”四维知识体系,有一支法商财税一体的专业化团队,以体化视角解构法律问题。秉持“法律是手段,商业是目的”的服务理念,为客户提供独特价值。
新上