可以继续在手机上浏览学习
在争议解决与商事法律服务中,财税知识早已不是财务人员的专属,而是律师执业的基本功。越来越多的案件背后隐藏着税务问题:股东出资是否到位、验资资金转出能否追责、民间借贷利息如何纳税、合同"含税"与"不含税"如何约定、四流一致如何认定、无形资产出资如何评估、被执行人账册里藏着哪些财产线索……
不懂财税,律师可能"赢了官司输给税局",甚至错失关键证据与诉讼策略。作为一门打通"业务、财务、税法、股权"的复合型实务课程,本课程从股东出资纠纷、民间借贷、劳动争议、商事争议解决到执行案件,系统讲解财税思维在律师实务中的运用路径,帮助律师在每一个案件中找到"财税视角"这一差异化突破口。
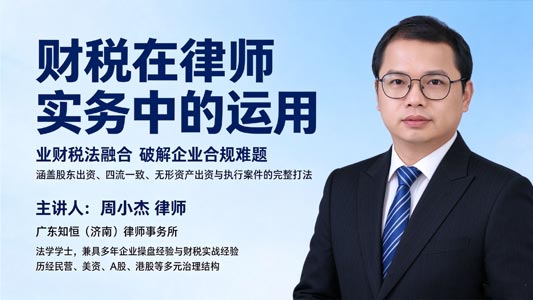
本课程《财税在律师实务中的运用》以"案例驱动+规则拆解"为主线,由业财税法股权律师、广东知恒(济南)律师事务所周小杰律师主讲,分为三大核心模块:
模块一:开篇。以"验资资金转出、债权人如何维权"的实战案例切入,拆解货币出资路径、验资报告资料要求与《公司法》第257条验资机构赔偿责任;详解盈余公积转增注册资本的个税处理与"股东出资类三种案由"的管辖与适用。
模块二:全部税种及常见税种。系统梳理我国18个税种+2个附加费的征收体系,重点拆解增值税"不同人、不同行为、不同税率"的边界(动产租赁、交通运输、收派服务及共享单车、随心飞等商业模式差异)、个人所得税九类所得、印花税、契税,以及纳税义务发生时间与"补、滞、罚"税收三件套。
模块三:实务中应用场景。围绕民间借贷涉税分析、股东借款与抽逃出资风险、股东出资到位认定的攻防点、劳动与劳务的区分、四流一致与商事争议解决、违约金赔偿金税务处理、无形资产出资、股权转让个税、股东债务豁免、被执行人公司财产线索挖掘等十大高频场景,逐案演示财税思维在诉讼与执行中的具体运用。
一、建立体系化的财税思维:掌握18个税种+2个附加费的税收体系,吃透增值税、个人所得税、印花税、契税等常见税种的核心规则与"不同人、不同行为、不同税率"的适用逻辑,看懂案件背后的税务动线。
二、破解股东出资与股权纠纷难题:从验资报告审查、公积转增资本、抽逃出资认定到出资到位与否的攻防要点,结合《公司法》第257条与人民法院案例库典型案例,掌握股东出资类纠纷的完整办案路径。
三、提升争议解决的财税武器:学会用四流一致、发票法定义务、含税与不含税差异、纳税义务发生时间等财税证据审查案件事实、识别虚假诉讼,并在民间借贷、劳动争议、买卖纠纷中制定更优的诉讼与谈判策略。
四、拓展执行与债权实现的突破口:掌握通过工商内档、银行流水、增值税进销项记录、债权申报核对、财务费用反推等财税手段挖掘被执行人财产线索的方法,为终本案件开辟新的执行路径。
业财税法股权律师
广东知恒(济南)律师事务所,人称"行走的铁观音律师"
周律师拥有法学学士学位,兼具多年企业操盘经验与财税实战经验,形成业财税法多元知识储备。其职业经历覆盖从千万级到百亿级的多类型企业,历经国内民营、美资、A股、港股等不同治理结构,从一线市场人员到职业经理人再到创业企业的完整路径。执业领域聚焦于企业业财税法综合合规、股权纠纷、税务听证复议。执业理念强调“业财税法融合”,以跨专业综合视角破解企业合规难题,并在争议解决中开拓新思路。
一、开篇案例:验资资金转出与债权人维权
1、货币出资的路径与"第三方垫资验资"的识别
2、验资报告的资料要求与会计处理
3、《公司法》第257条解读:验资机构赔偿责任的构成与范围
二、公积转增注册资本
1、盈余公积转增资本视同分红:国税发〔2010〕54号
2、个人所得税的计算与代扣代缴
3、工商内档的调取与中介机构责任追索
三、延伸:股东出资类三种案由
1、执行异议之诉、股东出资纠纷、损害公司债权人利益纠纷的区分
2、管辖规则与"案由只是受理门槛,不是审理要件"
一、税种分类概述
1、18个税种+2个附加费:海关征收与税务局征收的划分
二、增值税:不同人、不同行为、不同税率
1、简易计税与一般计税的适用
2、动产租赁13%、交通运输9%、收派服务6%的边界
3、共享单车、航司随心飞等商业模式下的税率差异
三、个人所得税
1、九类所得的区分与实务执行情况
四、印花税
1、财产转移书据与股东出资的印花税
2、律师代理合同是否缴纳印花税
五、契税
1、土地、房屋权属转移与作价投资、划转等情形
六、纳税义务发生时间
1、增值税:收讫款项、取得凭据、先开票孰早
2、企业所得税:所有权转移
七、税收三件套
1、补税、滞纳金(每日万分之五)、罚款(0.5倍至数倍)
一、案涉行为为应税行为:民间借贷为例
1、个人所得税扣缴规定:《个税法》第九条与《征管法》第六十三条
2、民间借贷涉税分析:"赢了官司输给税局"
3、民间借贷案件征税动向:原告的纳税义务与被告的扣缴义务
4、延伸:股东借款给公司的资金合规性审查
5、延伸:股东向公司借款长期不还,视同分红(财税〔2003〕158号)
6、股东抽逃出资的税务风险与顾问单位其他应收/应付风险
二、股东出资到位的攻防点
1、出资到位认定的争议:单凭转账、转进转出、公示的局限
2、典型案例:阿拉尔国资诉酒泉化工借款合同纠纷案(入库编号2023-16-2-103-005)
三、案涉法律关系有争议:劳动与劳务
1、税前扣除、个税类型、预扣预缴方式的差异
2、实务案例:农民工工资申报收入与五险一金争议
四、四流一致
1、四流一致与商事争议解决、债权真实性的举证质证
2、四流一致与虚假诉讼:含税不含税差异与原告偷税风险
3、发票法定义务:《发票管理办法》第十九条、第三十九条
五、争议解决中的财税思维
1、挂靠交易发票差额的处理与诉讼策略
2、专票税款的增值税、企业所得税、滞纳金测算
六、违约金、赔偿金、补偿金的税务处理
1、个人:经济补偿金的纳税与谈判技巧
2、企业:违约金增值税处理与入账凭据要求
3、合同审核:含税与不含税条款的差异与"价税合计"收款
七、无形资产出资
1、税法上的"两步走"与整体税负测算
2、评估报告(收益法)与验资报告的审查要点
3、关联交易专项报告与专利无价值的虚开风险
八、自然人股东股权转让个税
1、0元股权转让的真实性审查
2、阴阳股权转让合同引发的税务稽核风险
九、股东债务豁免的法税差异
1、债务豁免产生的企业所得税
2、股权转让中股东借款的处理:增资、还款、再转让
十、未到出资期限原股东股权转让的善意判断
十一、被执行人是公司时
1、工商内档、股权转让、非货币出资、银行流水的审查
2、增值税销项/进项记录:虚开专票(结果犯)与虚开普票(行为犯)
3、债权申报核对与财务费用反推存款线索
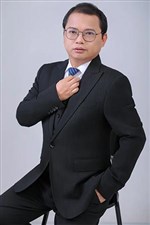
业财税法股权律师
拥有法学学士学位,兼具多年企业操盘经验与财税实战经验,形成业财税法多元知识储备。
其职业经历覆盖从千万级到百亿级的多类型企业,历经国内民营、美资、A股、港股等不同治理结构,从一线市场人员到职业经理人再到创业企业的完整路径。执业领域聚焦于企业业财税法综合合规、股权纠纷、税务听证复议。
执业理念强调“业财税法融合”,以跨专业综合视角破解企业合规难题,并在争议解决中开拓新思路。
新上
 新上
 新上