可以继续在手机上浏览学习
00天00时00分00秒


跨境电商的架构问题,从来不是一张股权图能不能画漂亮,而是这张图能不能扛住监管。为了多店铺抢流量,一家公司名下挂上百家店铺公司;为了收款和退税,境内、香港、新加坡、开曼一层层往上叠;老板用个人账户收货款、用亲友代持股份,觉得是同行都这么干。真正出事时,麻烦往往同时来自几个方向:居民个人通过特殊目的公司返程投资没做37号文登记,境内企业出资没走ODI备案,资金出去容易回来难;关联交易定价说不清,利润长期留在低税地,撞上7号公告的间接转让穿透、转让定价调整和受控外国企业规则;用户订单与个人信息跨境流动,年处理量过线就要走安全评估;搭了VIE却把备案当成合法性背书。再往后是激励,代持没解除、持股平台穿透不清、股份支付差额没测算,申报时一笔笔往回改。
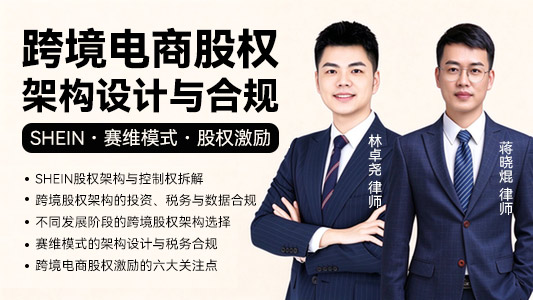
本课程由林卓尧律师与蒋晓焜律师共同主讲。林律师专注公司治理与股权架构设计,以 SHEIN 公开招股书为样本,拆开开曼上市主体、BVI 中间层、新加坡经营平台与各地子公司的持股链条,讲清 AB 股、家族信托与融资特殊条款如何共同支撑控制权,再落到跨境投资、外汇、税务、VIE 与数据五条合规线,最后给出初创、扩张、融资、成熟四个阶段的架构选择。蒋律师从赛维时代的多主体分层架构入手,讲透四重分离与 9810 海外仓出口的合规逻辑,再把股权激励的六大关注点逐项拆开。两段内容合起来,就是一套能落地的出海股权方案:架构怎么搭、合规怎么过、人怎么留。
蒋晓焜律师:福建天衡联合律师事务所
福州大学法学学士、厦门大学法学硕士,法学与计算机双背景,法律、专利、知识产权多证律师
福建省、厦门市优秀青年律师领军人才,出版《游戏出海合规指引》《数字经济产业合规指南》《数据合规法律实务指南》
林卓尧律师:福建天衡联合律师事务所
专注公司治理与股权架构设计,以 SHEIN 等跨境企业的公开披露文件为样本,研究跨境持股链条、控制权安排与合规路径
一、上市前的持股结构
1、开曼上市主体 —— 发行与股份类别集中层
2、BVI 中间控股 —— 分别持有新加坡与阿联酋分支
3、新加坡平台 —— Roadget 兼营平台与采购
4、当地层 —— 广州做供应链,海外承接销售履约
5、投资人在开曼层持股 —— 不逐个变更运营公司股东
二、AB 股与投票权安排
1、A 类每股 10 票、B 类 1 票,经济权利相同
2、许仰天持股 30.3%、投票权 49.9%
3、四创始人合计 59.6% 股份、89.9% 投票权
4、保留事项一股一票,身故等情形触发终止
三、融资特殊条款对架构的影响
1、转换与反摊薄 —— D+ 轮完全棘轮
2、赎回权与清算优先权 —— 影响退出压力与分配顺序
3、优先认购与共同出售 —— 约束创始人单独退出
4、治理与信息权 —— 董事席位不等于经营否决权
四、家族信托与控制权
1、开曼信托—XYT—Apex Sight 99.5%
2、直接股东仍为 Apex Sight,上层调整受益
3、许仰天任 Apex Sight 唯一董事
4、Trendy 共同信托,苗苗控 B 类股投票权
五、子公司功能与利润流转
1、功能分层 —— 供应链、平台、仓储、销售分设主体
2、利润路径 —— 当地子公司→Roadget→开曼控股
3、子公司独立担责,隔离效果取决于经营独立性
一、六类潜在合规风险
1、跨境投资 —— 37号文与 ODI 两条出资路径
2、外汇 —— 收付汇性质与申报不一致
3、税务 —— 7号公告、转让定价、受控外国企业
4、VIE、数据、安全审查与反垄断风险
5、误区 —— 完成一个程序不等于架构合规
二、跨境投资的四种程序
1、37号文登记 —— 返程投资,出资前办理
2、ODI —— 发改、商务、外汇三重手续,实施前完成
3、FDI —— 外资设立、增资、并购与行业准入
4、境外上市备案 —— 提交申请后 3 日内报送
5、四者对象与时点不同,可能并行
三、外汇合规的两条边界
1、经常项目 —— 有真实交易背景即可收付
2、资本项目 —— 股权、股息、借贷须备案审批
3、四类高风险渠道 —— 个人代收、对敲、无牌机构
4、融资款混作贸易收入、利润滞留境外均属违规
四、税务合规四题
1、7号公告 —— 无合理商业目的即穿透,四要素同时看
2、转让定价 —— 独立交易原则,五种方法
3、CFC —— 持股 10%/50%,税负低于 12.5% 即计入
4、受益所有人 —— 支付比例、实质经营、对方税负
五、VIE 与数据合规
1、VIE —— 可备案不等于协议控制当然合法
2、实际股权持有链条不构成 VIE,SHEIN 即属此类
3、数据出境 —— 免机制、标准合同或认证、安全评估
4、管控要点 —— 合法收集、Cookie、委托处理
5、CNIL 2025 年 Cookie 罚款 1.5 亿欧元
一、四个阶段的设计重点
1、初创期 —— 境内运营公司为中心,先理清股东与店铺
2、扩张期 —— 境内母公司持海外运营主体,落实 ODI
3、融资期 —— 平台与重组方案择优
4、成熟期 —— 集团分工、并购与传承
5、不因形式而设多层离岸主体
二、初创期的基本架构
1、创始人直持境内运营公司,店铺与报关由其承担
2、香港收款主体 —— 平台结汇够用可不设
3、设香港公司须境内全资持股并办外汇登记
4、股权归属、店铺权属、收付汇逐项核对
三、境内控股的本地化经营架构
1、两层 —— 境内母公司直持目标市场平台公司
2、三层 —— ODI 持区域公司,再持销售公司与海外仓
3、分工 —— 境外做本地运营,境内留供应链
4、结算 —— 以贸易或服务方式,性质与单证一致
四、境外融资的直接持股架构
1、创始人平台、投资人与激励平台直持拟上市主体
2、中间控股层按业务需要设置
3、境内方案 —— 保留中国公司为资本中心,迁移成本低
4、境外方案 —— 空间大,登记税务治理更复杂
五、判断是否加一层的现实变量
1、成本 —— 以德国设仓测算资金、税费与人员支出
2、管理 —— 审计、董事履职与申报是否有人接得住
3、融资并购 —— 是否需要拆分区域权益
一、赛维模式的由来
1、垂直与铺货 —— 铺货靠多店铺抢流量
2、多主体分层 —— 店铺、运营、出口、结算各自设主体
3、招股书披露 758 家店铺公司
4、三目标 —— 出口退税、清理历史、长期架构
二、架构设计与四重分离
1、业务流拆分 —— 收入成本利润在境内外分配
2、多店铺 —— 抢流量、分散封店风险
3、离岸结算 —— 香港、新加坡优化资金路径
4、组织代价 —— 关联交易与申报复杂度上升
三、出口模式:0110 与 9810
1、0110 —— 报关单、发票、收汇三者对应
2、9810 —— 海关总署 2020 年第 75 号公告
3、B2B2C —— 批量出口至海外仓再配送
4、退税前提 —— 报关、发票、收汇相互印证
四、ODI 与境外实质经营
1、三重手续 —— 发改、商务、外汇
2、时点 —— 出境前完成,15–30 个工作日
3、未备案 —— 资金无法回流、涉嫌逃汇
4、空壳 —— 无场所无人员即认定导管公司
5、实质经营四项证据 —— 场所、员工、业务、独立核算
五、涉税新规下的可行性
1、平台报送经营者身份与上季度收入
2、收入总额不扣佣金,退款单列
3、买单出口 —— 退税与收汇两头落空
4、合规代理 —— 报关填实际委托方,收汇后转付
一、准备好了吗:五个维度的尽调
1、股权架构 —— 多店铺公司先梳理
2、组织架构 —— 行权审批对接股东会与董事会
3、财务 —— 净资产与利润决定每股对价
4、人事 —— 服务年限与退出安排咬合
5、发展规划 —— 行权期与激励范围
6、期权与虚拟股可协议安排,直接持股必须动结构
二、三种持股方式的选择
1、直接持股 —— 权利完整,人数与控制权受限
2、代持 —— 纠纷多,申报前必须解除
3、公司型平台 —— 双重税负,退出须公告
4、合伙企业型 —— GP/LP 分离,可递延纳税
5、递延纳税各地口径不一,须与主管税务机关确认
三、股权从哪里来、到哪里去
1、来源 —— 转让、增资、回购三种
2、总量 —— 预留 10%–15%
3、个量 —— 按岗位、薪酬、贡献、年限
4、定价 —— 公允价值与承受能力
5、工具 —— 类别股与无面额股
6、转让 —— 书面通知,30 日不答复视为放弃
四、税收与成本
1、转让与增资的税务处理不同
2、取得环节 —— 按工资薪金 3%–45% 计税
3、次月 15 日内报送激励报告表
4、股份支付 —— 差额计费用,等待期影响分摊
5、回购价不公允须申报前规范
五、对接资本运作
1、融资前披露,稀释须事先约定
2、出资款 —— 不晚于股改或申报前
3、期权行权不晚于申报,不得设预留权益
4、口径 —— 交易所严、新三板宽,北交所另有要求
5、申报前解除代持,平台无须拆除
六、风险规避
1、外部顾问单独设平台
2、美新科技 —— 关联与供应商员工单列平台披露
3、回购价与公允价值差距过大易生争议
4、全链条留痕 —— 决议、协议、凭证、申报、登记

法律与计算机专业复合型律师,毕业于厦门大学,获得法学硕士学位,公派赴美国、日本、台湾地区和复旦大学、南开大学短期交流,曾于福建团省委青少年权益部派驻一年。
蒋晓焜律师长期担任北大法宝、威科先行专栏作家;白鲸出海讲师及原中世联盟讲师,长期专注于互联网与网络安全、娱乐法、投融资等法律事务。参与起草并编撰《网络游戏合规系列之网络游戏法律法规汇编》、《网络游戏合规系列之游戏出海绿皮书》、《隐私保护与数据合规系列之APP收集个人信息法律法规汇编》等,发表互联网实务文章百余篇。
新上
新上
 新上
 新上
新上